
Reprise contre bon d’achat ou cash : quelle formule proposer au comptoir ?
Bon d’achat ou espèces ? Chaque formule de reprise présente des avantages différents pour votre trésorerie, votre marge et la fidélité client. Voici comment choisir et formuler votre offre.
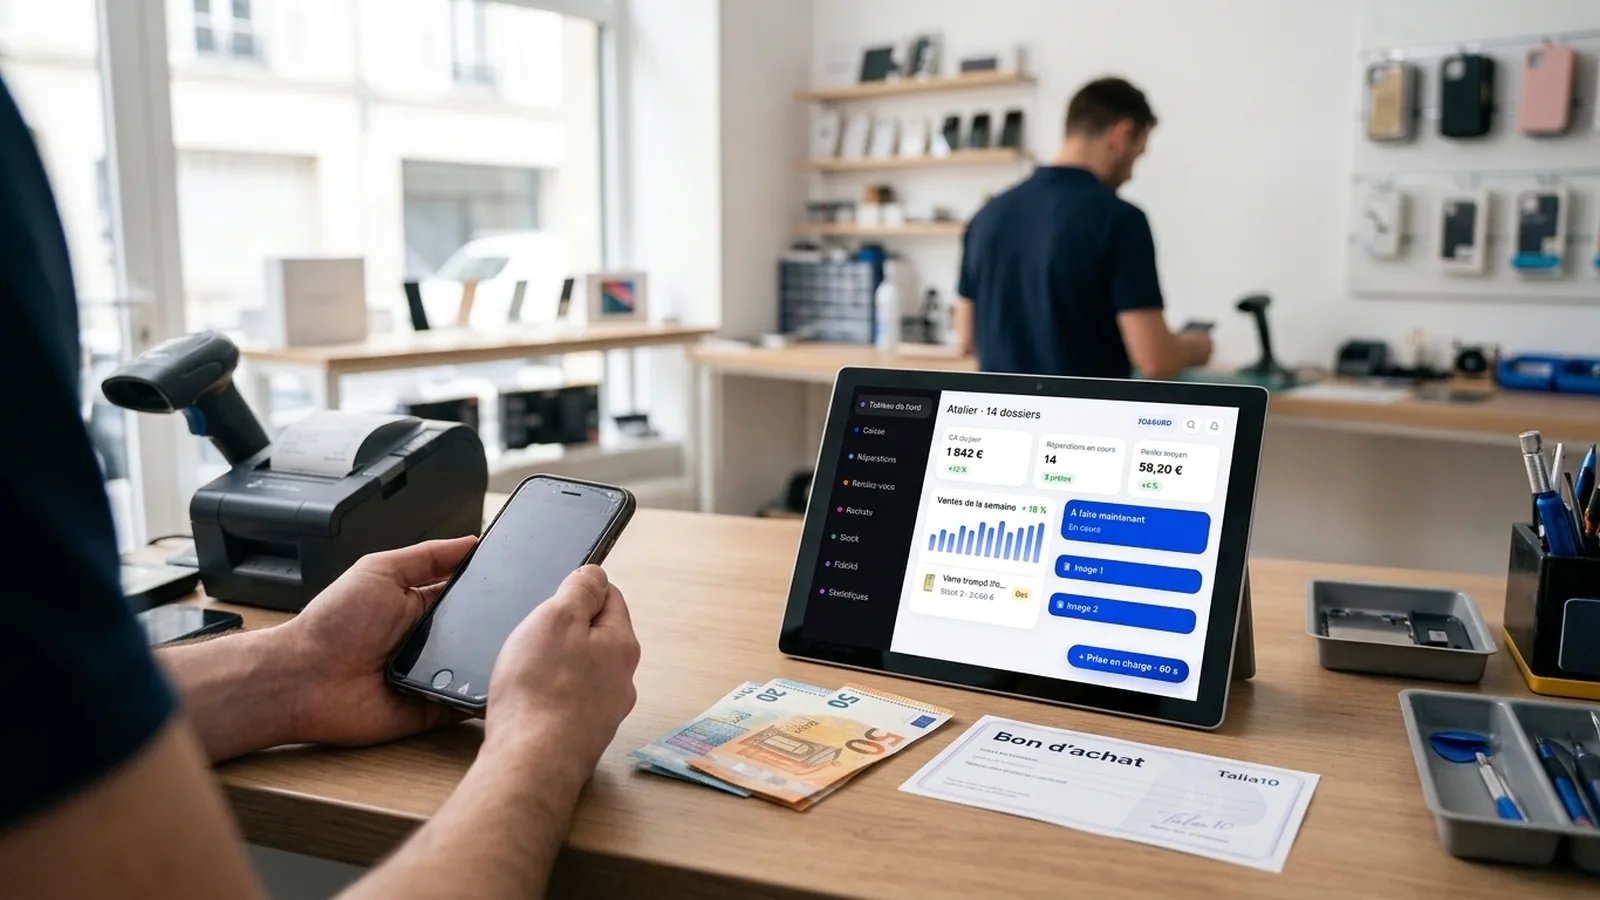
Quand un client vous apporte un téléphone à reprendre, la question se pose immédiatement : vous lui proposez du cash ou un bon d’achat ? Les deux formules coexistent dans la plupart des boutiques, mais elles n’ont pas le même impact sur votre trésorerie, votre marge et la fidélité. Voici comment arbitrer au comptoir, en tenant compte de la réglementation et du profil du client.
Les deux formules en pratique
La reprise cash consiste à racheter le téléphone et à payer le client en espèces, par virement ou par chèque. Vous inscrivez l’opération dans votre registre des objets mobiliers, vous établissez un certificat de rachat et vous appliquez la TVA sur la marge au moment de la revente. Vous trouverez le détail de la mise en place dans l’article Rachat cash de téléphones : mettre en place la reprise en boutique, du barème au registre.
Le bon d’achat, lui, ne constitue pas un rachat au sens strict : vous créditez le compte du client d’un montant qu’il pourra dépenser chez vous, en une ou plusieurs fois. Le téléphone entre dans votre stock, mais vous ne sortez pas de trésorerie immédiatement. Le client revient pour acheter un accessoire, un reconditionné ou une réparation, et déduit tout ou partie du bon.
Avantages du bon d’achat
Le bon d’achat présente trois atouts principaux.
D’abord, vous ne décaissez rien le jour même. Le client repart avec un crédit, pas avec des billets. Votre trésorerie reste intacte jusqu’à ce qu’il revienne dépenser le bon. Si vous avez peu de liquidités ou si vous gérez plusieurs reprises dans la semaine, cela change tout.
Ensuite, vous boostez la marge sur la transaction suivante. En général, vous proposez un montant de bon d’achat supérieur au cash : 10 à 20 % de plus, selon votre grille. Le client accepte volontiers parce qu’il sait qu’il reviendra pour un achat. Vous, vous récupérez cette différence en marge lors de la vente suivante. Exemple concret : vous rachetez un iPhone 12 à 180 € cash ou 200 € en bon. Le client choisit le bon, achète une coque à 25 € et un verre trempé à 15 €, et dépense 40 € sur les 200 €. Vous encaissez 40 € de CA avec une marge pleine sur les accessoires, et il vous reste encore 160 € de crédit client à écouler.
Enfin, vous fidélisez. Le client qui a un bon d’achat de 150 € dans sa poche revient forcément. Il ne va pas chez le concurrent. Il dépense souvent plus que le montant du bon, ce qui génère du CA additionnel. Vous pouvez lier le bon à une carte de fidélité ou à un compte client dans votre logiciel de caisse pour boutique de téléphonie, et suivre l’historique.
Avantages du cash
Le cash reste la formule la plus simple et la plus transparente.
Le client repart avec de l’argent, pas avec une promesse. Il peut aller acheter où il veut, y compris chez vous le jour même. Certains clients préfèrent cette liberté, surtout s’ils ne sont pas sûrs de revenir ou s’ils ont besoin de liquidités immédiatement.
Vous ne créez pas de dette client. Un bon d’achat non dépensé reste une charge latente dans votre comptabilité. Le client peut revenir six mois plus tard, voire un an, et vous devez honorer le bon. Avec le cash, l’opération est soldée le jour même.
Vous respectez la réglementation sur la reprise. Le rachat cash impose un certificat, un registre et une traçabilité stricte, mais il sécurise aussi juridiquement l’opération. Vous êtes en conformité avec les obligations du commerce de biens d’occasion, et vous pouvez appliquer la TVA sur la marge en toute transparence.
TVA sur la marge : comment ça marche avec les deux formules
La TVA sur la marge s’applique dès lors que vous revendez un bien d’occasion que vous avez racheté. Vous ne payez la TVA que sur la différence entre le prix de revente et le prix de rachat, pas sur le prix total.
Avec le rachat cash, le schéma est clair : vous rachetez 150 €, vous revendez 250 €, vous déclarez la TVA sur 100 € de marge. Vous inscrivez l’appareil au registre des objets mobiliers, vous établissez un certificat de rachat, et vous mentionnez « TVA sur la marge » sur la facture de revente. Votre logiciel de caisse pour le rachat et le reconditionné doit calculer cette marge automatiquement et éditer les documents conformes.
Avec le bon d’achat, la situation est la même sur le plan fiscal : vous rachetez un bien d’occasion, donc vous appliquez la TVA sur la marge au moment de la revente. La différence, c’est que vous ne sortez pas de trésorerie immédiatement, mais le bien entre bien dans votre stock avec un prix de revient. Vous devez tout de même établir un certificat de reprise et inscrire l’appareil au registre, même si vous n’avez pas payé en espèces. Au moment où vous revendez l’appareil, vous calculez la marge entre le montant du bon et le prix de vente, et vous appliquez la TVA sur cette marge. À vérifier avec votre expert-comptable, car certaines configurations (bon d’achat avec remise immédiate sur un autre produit le même jour) peuvent être interprétées différemment.
Comment formuler l’offre au comptoir
La façon dont vous présentez les deux formules change tout.
Commencez toujours par annoncer le montant cash : « Votre iPhone vaut 180 € en rachat. » Puis enchaînez immédiatement : « Si vous préférez un bon d’achat, je vous propose 200 €, à dépenser quand vous voulez, en une ou plusieurs fois. » Le client voit la différence, et il comprend qu’il gagne 20 € en choisissant le bon.
Ne présentez jamais le bon d’achat comme une contrainte. Insistez sur la souplesse : « Vous pouvez l’utiliser pour une réparation, un reconditionné, des accessoires, ce que vous voulez. Pas de date limite. » Si votre boutique propose une carte de fidélité, liez le bon au compte client pour qu’il puisse consulter le solde à tout moment.
Si le client hésite, rappelez-lui qu’il peut revenir le jour même avec le bon pour acheter autre chose, et qu’il bénéficie alors de 20 € de plus. Beaucoup de clients acceptent, surtout s’ils ont déjà une idée d’achat en tête.
Cas particulier : le client professionnel
Le client pro (flotte, revendeur, entreprise) préfère généralement le cash ou le virement. Il a besoin d’une facture de rachat pour sa comptabilité, et il ne reviendra pas forcément dépenser un bon d’achat chez vous.
Dans ce cas, proposez le rachat cash avec certificat et facture. Vous pouvez négocier un barème dégressif si le volume est régulier, mais gardez la transparence : prix de rachat, TVA sur la marge, mention légale sur la facture. Si vous gérez plusieurs comptes pros, créez un compte dédié dans votre logiciel pour suivre les rachats et les reventes par client.
Comment Talia10 gère les deux formules
Talia10 intègre les deux scénarios dans le module rachat et reprise. Vous cotez l’appareil en suivant votre grille (vous trouverez comment la construire dans l’article Cotation d’un téléphone en rachat : construire une grille par modèle et état), et le logiciel vous propose automatiquement le montant cash et le montant en bon d’achat, selon l’écart que vous avez paramétré.
Si le client choisit le cash, Talia10 génère le certificat de rachat PDF avec signature tactile, inscrit l’appareil au registre des objets mobiliers et calcule la TVA sur la marge au moment de la revente. Si le client choisit le bon, le montant est crédité sur son compte client, et vous pouvez le dépenser en une ou plusieurs fois à la caisse. Le logiciel suit le solde en temps réel et relie chaque dépense au bon d’origine.
Le module gère aussi la TVA sur la marge par appareil ou par période, avec la mention légale automatique sur la facture de revente. Vous exportez le registre et le FEC en un clic pour votre comptable.
Essayer Talia10
Vous voulez tester la reprise cash et bon d’achat avec votre propre grille ? Créez un compte essai gratuit 14 jours sans carte bancaire, et cotez vos premiers appareils en quelques clics.
À lire aussi
Questions fréquentes
Puis-je proposer uniquement un bon d’achat, sans option cash ?
Rien ne vous l’interdit, mais le client peut refuser et aller voir ailleurs. En pratique, proposer les deux formules élargit votre clientèle et vous laisse plus de souplesse selon votre trésorerie du moment.
Le bon d’achat doit-il avoir une date de validité ?
Légalement, un bon d’achat commercial peut avoir une durée de validité, souvent un an. Vérifiez les conditions générales de vente que vous affichez en boutique et mentionnez la durée sur le bon. Certains commerçants ne fixent pas de limite pour fidéliser davantage.
Comment comptabiliser un bon d’achat non dépensé ?
Un bon d’achat non utilisé reste une dette envers le client. Il figure au passif de votre bilan tant qu’il n’est pas dépensé ou périmé. Votre expert-comptable vous guidera sur le traitement comptable et fiscal selon votre régime.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


