
Valoriser son stock pour le bilan : pièces, accessoires, appareils d’occasion
Chaque fin d’exercice, votre expert-comptable vous demande la valeur du stock. Voici comment valoriser pièces, accessoires et appareils d’occasion, et préparer l’export.
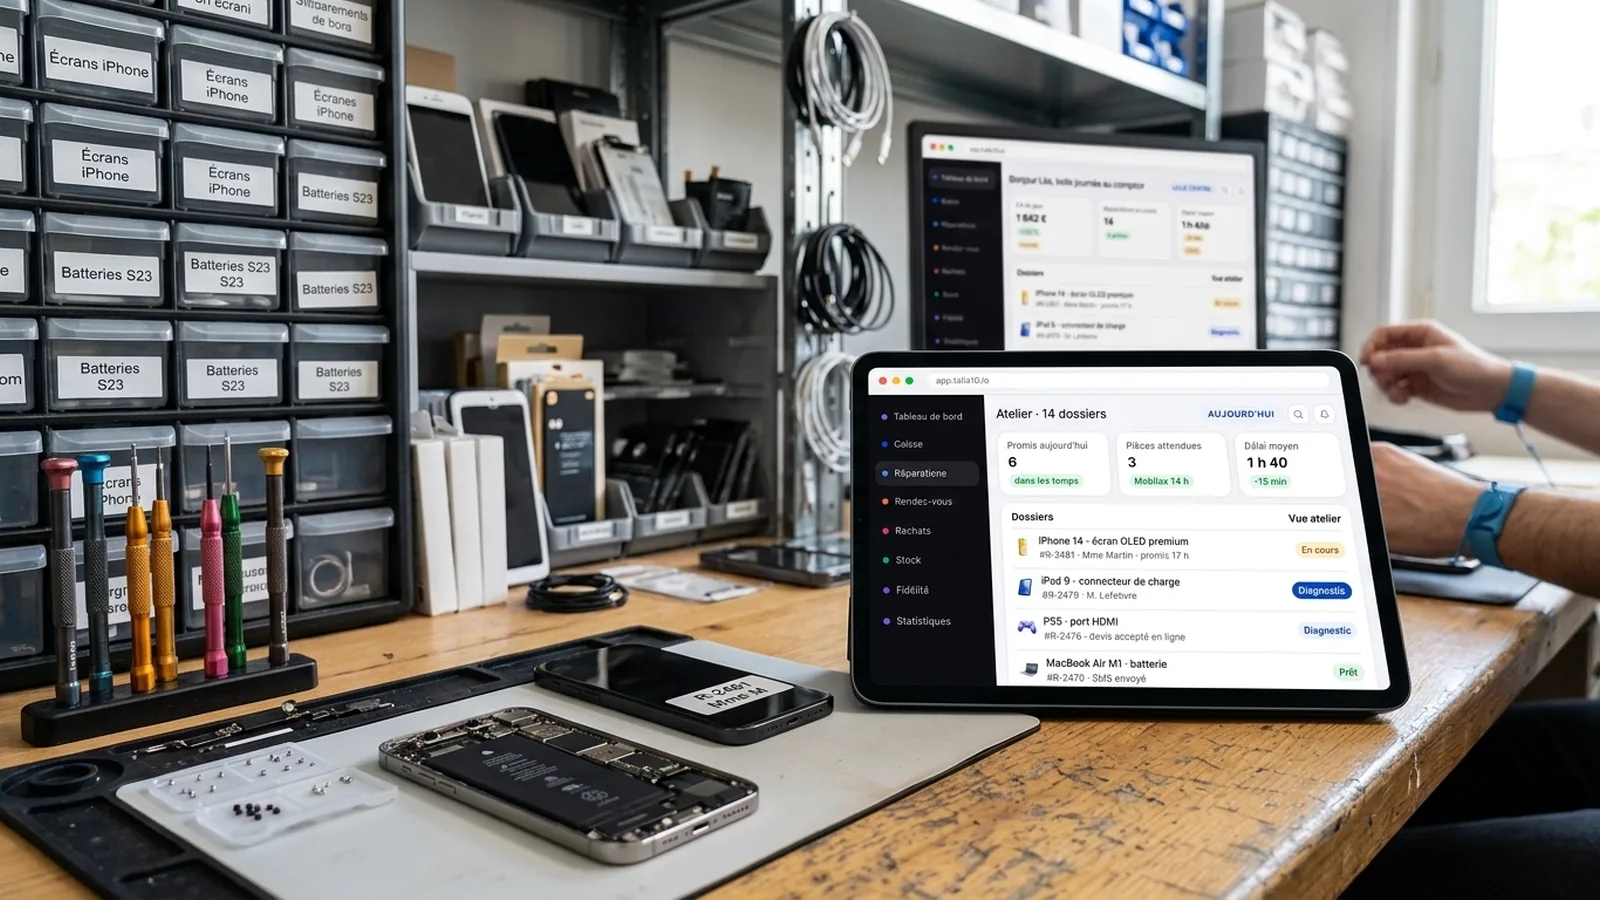
Chaque fin d’exercice, votre expert-comptable vous demande la valeur du stock. Cette valorisation impacte directement le résultat comptable : un stock surévalué gonfle artificiellement le bénéfice, un stock sous-évalué le diminue. Pour une boutique de téléphonie qui gère des pièces détachées, des accessoires, des appareils reconditionnés et des reprises, la question se pose différemment selon la nature des articles.
Voici les méthodes de valorisation, les points de vigilance sur la dépréciation, et la façon de préparer l’export pour votre comptable.
La méthode de valorisation : coût de revient ou prix d’achat
La règle comptable de base est simple : le stock se valorise au coût de revient, c’est-à-dire le prix d’achat hors taxes payé au fournisseur, augmenté des frais accessoires (transport, douane) et diminué des remises obtenues.
Pour une pièce détachée ou un accessoire acheté chez un grossiste, vous retenez le prix d’achat HT figurant sur la facture fournisseur. Si vous bénéficiez d’une remise en fin de trimestre, vous devez en théorie la répartir sur les articles encore en stock, mais en pratique beaucoup de boutiques appliquent la remise globalement sur la période. À vérifier avec votre expert-comptable.
Pour un appareil d’occasion racheté à un particulier, le coût de revient correspond au prix de rachat que vous avez payé, augmenté des éventuels frais de remise en état (pièces, main-d'œuvre interne si vous la valorisez). Si vous avez passé deux heures à nettoyer, tester et reconditionner l’appareil, certains comptables acceptent d’intégrer ce coût de main-d'œuvre, d’autres préfèrent s’en tenir au prix de rachat brut. Là encore, c’est une question à trancher avec votre cabinet.
La dépréciation : quand un article perd de la valeur
Un stock qui ne bouge pas perd de la valeur. Une coque pour un modèle qui ne se vend plus, une pièce détachée pour un appareil sorti du marché, un reconditionné avec un défaut esthétique : tous ces articles doivent être dépréciés.
La règle comptable impose de valoriser le stock à la valeur la plus faible entre le coût de revient et la valeur nette de réalisation (ce que vous pouvez espérer en tirer à la vente, moins les frais de vente). Concrètement, si une batterie achetée 15 € ne se vend plus qu’à 8 €, vous devez la valoriser à 8 € dans le bilan.
En pratique, vous pouvez appliquer un taux de dépréciation forfaitaire par catégorie :
- Pièces détachées : 0 % si rotation rapide, 20 à 50 % si le modèle n’est plus courant, 100 % si obsolète.
- Accessoires : 0 % si générique (câbles USB-C, verres trempés universels), 30 à 50 % si spécifique à un modèle ancien.
- Reconditionnés : 0 % si vendable en l’état, 20 à 30 % si défaut esthétique, 50 % si panne mineure, 100 % si irréparable.
Certains logiciels de gestion permettent de marquer un article comme « déprécié » ou « dormant » et d’appliquer automatiquement un coefficient. Vous pouvez aussi tenir une liste manuelle et la transmettre à votre comptable.
Stock physique et inventaire annuel
La valorisation part toujours d’un inventaire physique : vous comptez ce qui se trouve réellement dans vos tiroirs, sur vos étagères, dans votre arrière-boutique. Vous comparez ensuite avec le stock théorique enregistré dans votre logiciel.
Les écarts sont fréquents : vol, casse, erreur de saisie, pièce consommée sans sortie de stock. Vous devez les régulariser avant de calculer la valeur totale.
Pour gagner du temps, organisez l’inventaire par zone (comptoir, atelier, réserve) et par catégorie (pièces détachées, accessoires, appareils). Si vous utilisez un lecteur code-barre ou un scan par caméra, vous pouvez pointer les références une par une et repérer immédiatement les manquants. La réception de marchandises bien faite en amont limite déjà une partie des erreurs.
Export pour l’expert-comptable : ce qu’il attend
Votre expert-comptable a besoin d’un fichier qui liste, article par article :
- La référence ou le code interne.
- La désignation (iPhone 12 écran OLED origine, coque transparente iPhone 15, etc.).
- La quantité en stock au jour de l’inventaire.
- Le prix unitaire HT (coût de revient).
- La valeur totale de la ligne (quantité × prix unitaire).
- Éventuellement, une colonne « dépréciation » si vous l’appliquez.
Le format le plus courant est Excel ou CSV. Certains cabinets acceptent un export PDF, mais un tableur permet de retravailler les données et de les importer dans le logiciel comptable.
Si vous gérez plusieurs boutiques, vous pouvez fournir un fichier par point de vente ou un fichier consolidé avec une colonne « boutique ». Tout dépend de la structure juridique (société unique avec plusieurs établissements, ou sociétés distinctes).
Les pièges à éviter
Mélanger HT et TTC. La valorisation du stock se fait toujours en hors taxes. Si vous avez enregistré vos achats TTC, vous devez recalculer le HT avant l’export.
Oublier les articles en transit. Une commande passée chez le fournisseur mais non réceptionnée au 31 décembre ne doit pas figurer dans le stock physique. En revanche, si vous avez payé d’avance, elle peut apparaître en « avances et acomptes » au bilan.
Valoriser au prix de vente. Le stock se valorise au coût de revient, jamais au prix de vente public. La marge se constate au moment de la vente, pas avant.
Ne pas provisionner les dépréciations. Un stock qui ne tourne pas depuis un an doit être déprécié. Ne pas le faire, c’est surévaluer l’actif et fausser le résultat.
Comment Talia10 simplifie la valorisation du stock
Un logiciel de caisse pour la téléphonie qui enregistre le coût de revient à chaque réception vous fait gagner un temps précieux au moment du bilan.
Dans Talia10, chaque article (pièce, accessoire, appareil) conserve son prix d’achat HT. Lorsque vous commandez depuis la caisse via l’API fournisseur ou que vous enregistrez manuellement une réception, le coût unitaire est automatiquement enregistré. Si vous rachetez un appareil d’occasion, le prix de rachat devient le coût de revient de l’article.
Au moment de l’inventaire, vous exportez le stock en un clic (Excel ou CSV) avec les colonnes attendues par votre comptable : référence, désignation, quantité, coût unitaire HT, valeur totale. Vous pouvez filtrer par boutique, par catégorie, ou exporter l’ensemble du réseau.
Pour les appareils reconditionnés, Talia10 calcule automatiquement le coût de revient en additionnant le prix de rachat et les pièces consommées lors de la remise en état. Vous voyez la marge en direct, et vous disposez d’une base fiable pour la valorisation comptable. Le module rachat et reconditionné gère aussi la TVA sur marge, avec mention légale sur la facture et export FEC conforme.
Si vous identifiez du stock dormant (articles sans mouvement depuis plusieurs mois), Talia10 vous le signale dans le tableau de bord de prévision de réassort. Vous pouvez alors appliquer une dépréciation manuelle ou marquer l’article comme obsolète avant l’export final.
Essayer Talia10
Vous voulez préparer votre prochain bilan sans passer des heures sur un tableur ? Testez Talia10 en essai gratuit 14 jours, sans carte bancaire. Vous importez votre catalogue, vous enregistrez quelques réceptions, et vous exportez votre stock valorisé en un clic.
À lire aussi
Questions fréquentes
Faut-il valoriser le stock au prix d’achat ou au prix de vente ?
Toujours au coût de revient (prix d’achat HT), jamais au prix de vente. La marge se constate lors de la vente, pas dans la valorisation du stock.
Comment traiter un article qui ne se vend plus ?
Vous devez le déprécier : valorisez-le à la valeur nette de réalisation (ce que vous pouvez espérer en tirer), ou appliquez un taux de dépréciation forfaitaire. Demandez conseil à votre expert-comptable.
Que faire si l’inventaire physique ne correspond pas au stock informatique ?
Régularisez les écarts avant de calculer la valeur totale : sortez les articles manquants (vol, casse, erreur) et ajoutez ceux qui n’étaient pas enregistrés. Documentez les corrections pour votre comptable.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


