
Paiement en plusieurs fois en boutique de téléphonie : quand et comment le proposer
Le paiement fractionné facilite les ventes de reconditionnés et de réparations coûteuses. Voici comment l’encadrer, le proposer en toute sécurité et l’intégrer dans votre organisation.
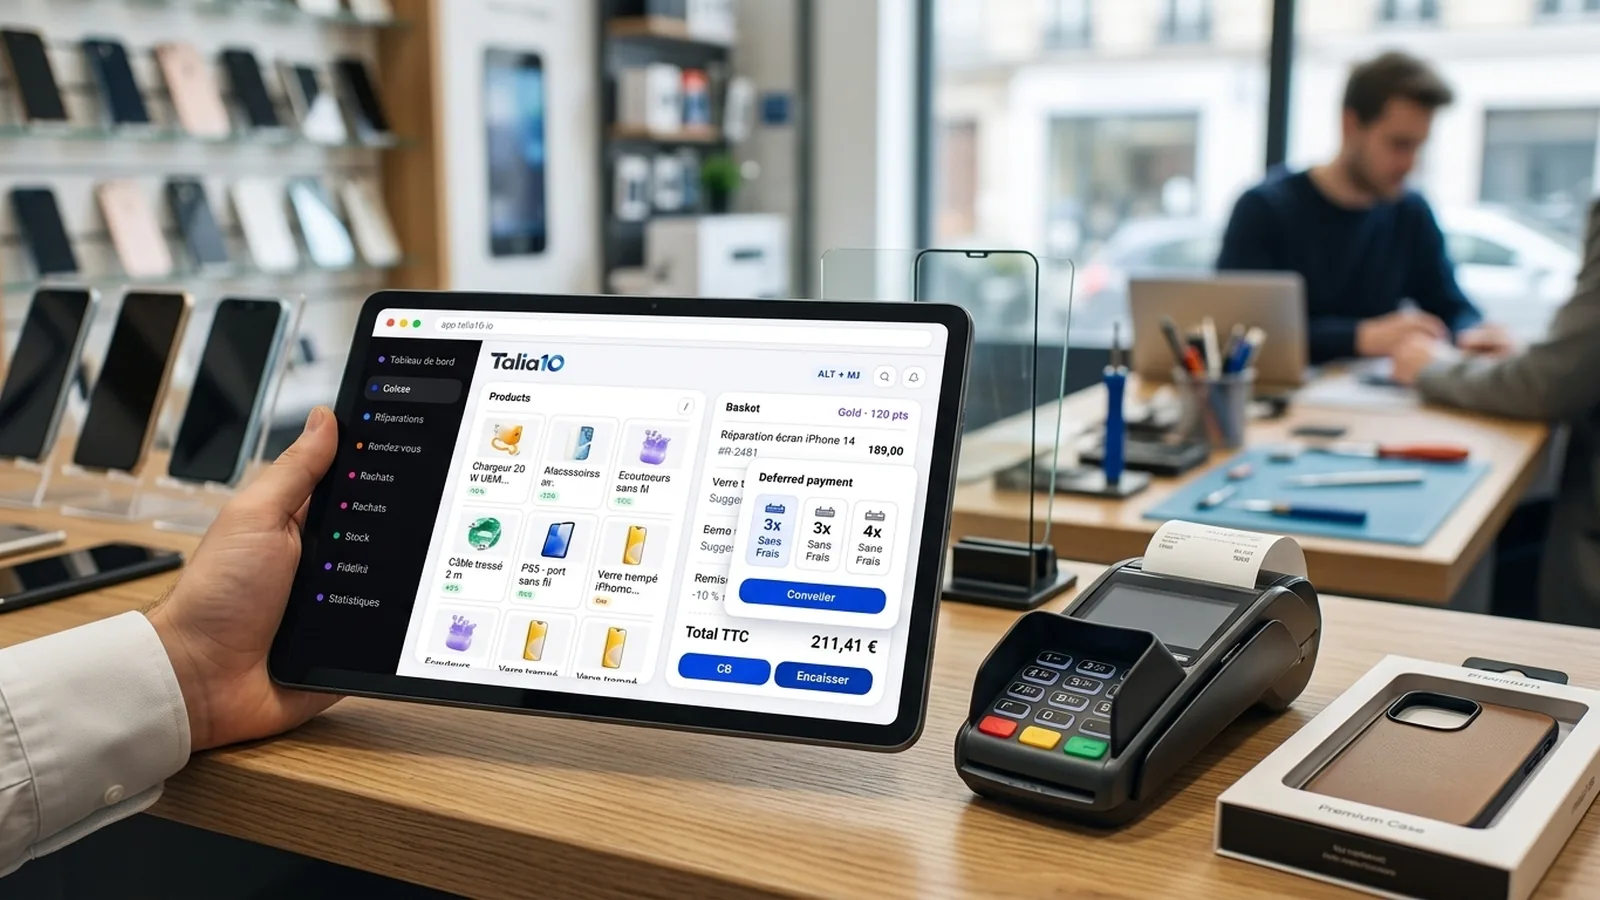
Le paiement en plusieurs fois n’est plus réservé aux grandes enseignes. En boutique de téléphonie, il permet de conclure des ventes que vous auriez perdues : un iPhone reconditionné à 600 €, une réparation de carte mère à 250 €, ou un lot accessoires + protection + coque personnalisée. Le client règle une partie immédiatement, le reste en deux ou trois échéances. Vous encaissez le montant total, le prestataire de paiement gère le recouvrement.
Cette option change la décision d’achat. Mais elle a un coût, des règles, et demande un minimum d’organisation pour rester rentable et conforme.
Quand proposer le paiement fractionné
Le paiement en plusieurs fois se justifie dès que le montant dépasse le budget immédiat du client. En pratique, vous le proposerez surtout sur trois types de transactions :
- Les reconditionnés haut de gamme : iPhone, Samsung Galaxy S ou Z Fold, au-dessus de 400 ou 500 €. Le client hésite entre un neuf en forfait et un reconditionné comptant. Le fractionné rapproche votre offre du modèle opérateur.
- Les réparations coûteuses : écran + batterie + vitre arrière, carte mère, micro-soudure. Quand la facture dépasse 150 ou 200 €, le client compare avec le prix d’un appareil d’occasion. Proposer 3 × 80 € plutôt que 240 € d’un coup change la perception.
- Les paniers mixtes : smartphone reconditionné + coque personnalisée + garantie étendue + protection d’écran. Le ticket grimpe vite, le fractionné sécurise la vente additionnelle.
À l’inverse, sur une vitre à 60 € ou un câble, le jeu n’en vaut pas la chandelle : le coût du service grignote votre marge et complique la facturation.
Comment ça fonctionne techniquement
Le paiement fractionné repose sur un prestataire tiers : Stripe, Alma, PayPlug, Floa ou autres. Vous envoyez un lien de paiement au client (SMS ou e-mail), ou vous déclenchez le paiement depuis votre logiciel de caisse. Le client saisit ses coordonnées bancaires, accepte le calendrier d’échéances, et le premier prélèvement est immédiat. Les suivants interviennent 30, 60 ou 90 jours plus tard, selon la formule.
Vous recevez le montant total sous quelques jours, moins la commission du prestataire. Le risque d’impayé est porté par le prestataire, qui se charge du recouvrement. Vous n’avez pas à relancer le client ni à gérer les incidents de paiement.
Ce mécanisme suppose que votre logiciel de caisse génère un lien de paiement signé et suive l’état de la transaction. Sans cela, vous devez créer le lien manuellement depuis le back-office du prestataire, ce qui prend du temps et multiplie les erreurs de saisie.
Le coût et l’impact sur votre marge
Le paiement fractionné n’est pas gratuit. Le prestataire prélève une commission sur chaque transaction, généralement entre 1,5 % et 4 % du montant, selon le nombre d’échéances et le profil de risque. Certains facturent aussi des frais fixes par transaction.
Exemple illustratif : sur une vente de 500 €, une commission de 2,5 % représente 12,50 €. Si votre marge brute est de 30 % (150 €), vous perdez 8 % de cette marge. Ce n’est acceptable que si le paiement fractionné vous permet de conclure la vente ou d’augmenter le panier moyen.
En pratique, vous avez deux options :
- Absorber le coût : vous considérez la commission comme un investissement commercial, au même titre qu’une remise de 2 ou 3 %. Vous la provisionnez dans votre prix de vente ou vous l’acceptez sur les marges confortables (reconditionnés, garanties, accessoires).
- Répercuter le coût : vous ajoutez une ligne « frais de paiement fractionné » sur la facture, ou vous proposez un prix différent selon le mode de règlement. Attention : la réglementation encadre cette pratique. Au moment où nous écrivons, vous ne pouvez pas facturer de frais pour un paiement par carte bancaire classique, mais le paiement fractionné est un service distinct. À vérifier auprès de votre expert-comptable et à mentionner clairement avant la transaction.
Mention obligatoire sur la facture
Le paiement en plusieurs fois est un crédit à la consommation. Dès lors que vous le proposez de façon habituelle, vous devez respecter certaines obligations d’information :
- Le montant total de la vente.
- Le nombre et le montant de chaque échéance.
- Le taux annuel effectif global (TAEG), même s’il est de 0 %.
- La mention « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. »
Ces informations doivent figurer sur le document remis au client (facture, bon de commande ou conditions générales de vente acceptées avant le paiement). Votre prestataire de paiement fournit généralement un modèle de mention légale à reprendre tel quel.
Si vous passez par un intermédiaire agréé (Alma, Floa, etc.), c’est lui qui porte le statut d’établissement de crédit. Vous n’avez pas besoin d’un agrément spécifique, mais vous devez afficher les mentions et conserver la preuve de l’acceptation du client.
Intégrer le fractionné dans votre organisation
Proposer le paiement en plusieurs fois sans ralentir le comptoir demande trois choses :
- Un déclenchement rapide : depuis la caisse, vous devez pouvoir envoyer un lien de paiement en un clic, avec le montant pré-rempli et le bon client. Si vous devez sortir du logiciel, ouvrir un navigateur, vous connecter et saisir les informations à la main, vous ne le ferez que rarement.
- Un suivi d’état : vous devez savoir si le client a payé, si le paiement est en attente, ou s’il a échoué. Sans cela, vous ne savez pas si vous pouvez remettre l’appareil ou expédier la commande.
- Une trace comptable : la facture doit mentionner le mode de paiement, le prestataire, et le calendrier des échéances. Votre export comptable (FEC) doit distinguer le paiement immédiat de la créance future, même si vous recevez le montant total en une fois.
Sans ces trois points, le paiement fractionné reste une option de secours, utilisée une fois par mois sur insistance du client. Avec, il devient un argument de vente que votre équipe propose spontanément.
Le paiement fractionné sur les réparations
Sur une réparation, le paiement en plusieurs fois se heurte à une contrainte : vous ne remettez l’appareil qu’une fois le paiement encaissé. Or le client veut repartir avec son téléphone le jour même.
Deux solutions :
- Paiement immédiat du premier tiers : le client règle la première échéance au comptoir (par carte ou lien de paiement), vous remettez l’appareil, et les échéances suivantes sont prélevées automatiquement. Vous recevez le solde sous quelques jours.
- Acompte comptant + solde fractionné : le client verse 30 ou 50 % en liquide ou CB, vous déclenchez un paiement fractionné pour le reste. Cette formule rassure le client et réduit le montant des échéances.
Dans tous les cas, précisez sur le bon de réparation et sur la facture que la remise de l’appareil vaut acceptation du calendrier de paiement. Faites signer le client, et conservez une copie.
Le lien avec la vente de reconditionnés en ligne
Si vous vendez vos reconditionnés sur des places de marché comme Back Market, eBay ou Leboncoin, le paiement fractionné est souvent géré par la plateforme elle-même. Back Market propose Alma ou un partenaire intégré, eBay a ses propres solutions. Vous n’avez rien à faire : le client paie en plusieurs fois, vous recevez le montant total (moins les commissions de la plateforme et du paiement).
En boutique, en revanche, c’est à vous de proposer l’option. Certains clients comparent votre prix comptant avec le prix fractionné en ligne. Afficher « paiement en 3 ou 4 fois disponible » sur votre vitrine ou votre site vous remet à niveau.
Comment Talia10 intègre le paiement fractionné
Talia10 connecte les principaux prestataires de paiement (Stripe, entre autres) et vous permet d’envoyer un lien de paiement fractionné directement depuis la caisse ou depuis un dossier de réparation. Vous saisissez le montant, choisissez le nombre d’échéances, et le lien part par SMS ou e-mail. Le client clique, valide, et vous voyez l’état du paiement en temps réel dans le dossier.
La facture générée par le logiciel de caisse pour boutique de téléphonie reprend automatiquement les mentions légales obligatoires (TAEG, échéancier, avertissement). Vous n’avez pas à rédiger le texte ni à vérifier la conformité à chaque transaction. Le suivi comptable distingue le paiement immédiat (premier tiers) et le solde, pour faciliter le rapprochement bancaire et l’export FEC.
Sur les réparations, vous pouvez demander un acompte au comptoir et déclencher un paiement fractionné pour le solde. Le client signe sur tablette, reçoit le lien, et vous remettez l’appareil dès que le premier prélèvement est confirmé. Le dossier reste lié à la vente, avec l’historique complet et la traçabilité pour la garantie commerciale.
Toutes ces fonctionnalités sont incluses dans l’offre Pro, sans surcoût ni module supplémentaire. Vous payez la commission du prestataire de paiement, pas de licence additionnelle.
Essayer Talia10
Vous voulez tester le paiement fractionné, l’envoi de liens par SMS et la gestion des dossiers de réparation dans un seul outil ? Créez un compte d'essai gratuit pendant 14 jours, sans carte bancaire. Vous aurez accès à toutes les fonctions de l’offre Pro, y compris les paiements connectés et la messagerie unifiée.
À lire aussi
Questions fréquentes
Puis-je proposer le paiement en plusieurs fois sans être établissement de crédit ?
Oui, si vous passez par un prestataire agréé (Stripe, Alma, Floa, etc.). C’est lui qui porte le statut d’établissement de crédit. Vous devez simplement afficher les mentions légales obligatoires et conserver la preuve de l’acceptation du client.
À partir de quel montant le paiement fractionné devient-il rentable ?
En pratique, au-dessus de 150 ou 200 €. En dessous, la commission du prestataire (entre 1,5 % et 4 %) grignote trop votre marge. Réservez cette option aux reconditionnés, aux réparations coûteuses et aux paniers mixtes.
Comment remettre un appareil réparé si le paiement est fractionné ?
Encaissez la première échéance au comptoir (par carte ou lien de paiement immédiat), puis déclenchez le prélèvement automatique des échéances suivantes. Vous remettez l’appareil dès que le premier paiement est confirmé, et vous recevez le solde sous quelques jours.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


