
Micro-entreprise ou société : ce qui change pour la caisse et la facturation d’un réparateur
Franchise en base de TVA, seuils de chiffre d’affaires, passage au réel : votre statut juridique modifie vos obligations de facturation et le paramétrage de votre caisse.
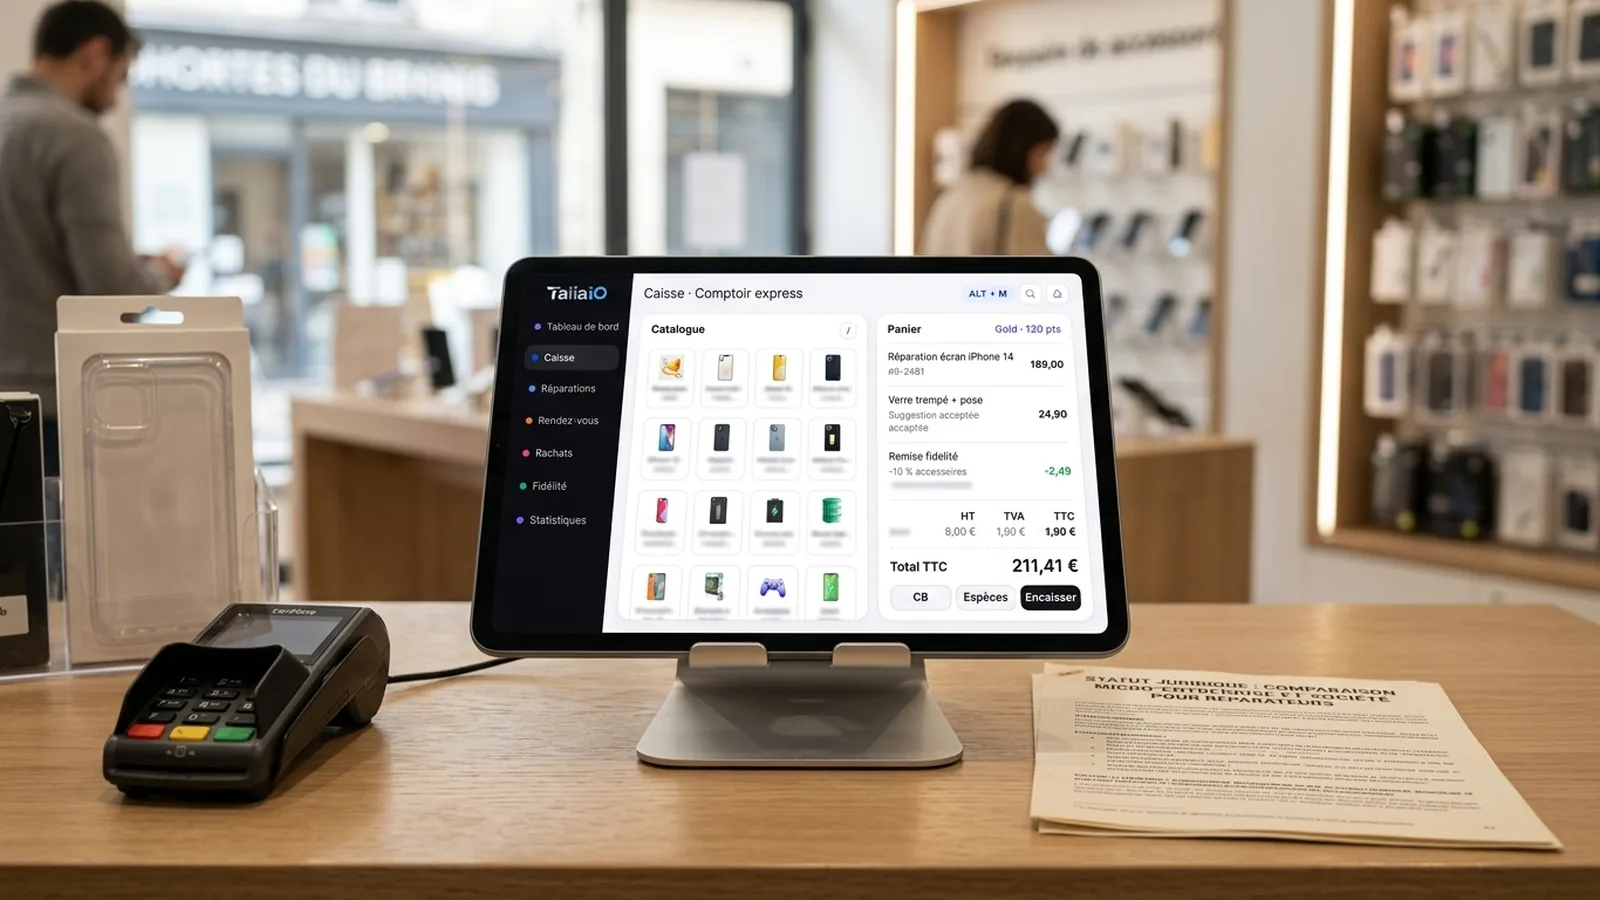
Quand vous démarrez une activité de réparation de téléphones, le choix du statut juridique semble administratif. Pourtant, il a des conséquences directes sur vos prix affichés, vos tickets de caisse et la configuration de votre logiciel. Micro-entreprise, entreprise individuelle au réel, EURL, SASU : chaque forme impose des règles différentes pour la TVA, la facturation et la comptabilité.
Cet article passe en revue les points de vigilance pour votre caisse et vos documents commerciaux, selon votre statut.
La franchise en base de TVA : le premier seuil
La franchise en base de TVA dispense de collecter et de déclarer la TVA tant que votre chiffre d’affaires annuel reste sous un certain seuil. Au moment où nous écrivons, ce seuil est de 37 500 € pour les prestations de services (réparation) et de 85 000 € pour les ventes de marchandises (accessoires, téléphones reconditionnés).
Si vous êtes en franchise, vous ne facturez pas de TVA à vos clients. Vos prix sont donc TTC uniquement. En contrepartie, vous ne récupérez pas la TVA sur vos achats de pièces détachées ou de matériel.
Conséquence pour la caisse : chaque ticket doit porter la mention obligatoire « TVA non applicable, article 293 B du CGI ». Si vous utilisez un logiciel de caisse pour la réparation de smartphones, vérifiez qu’il permet d’activer cette mention automatiquement et de désactiver le calcul de TVA sur les lignes de vente.
Micro-entreprise : simplicité et limites
La micro-entreprise (ou auto-entreprise) bénéficie d’un régime ultra-simplifié : pas de bilan, pas de liasse fiscale, un abattement forfaitaire sur le chiffre d’affaires pour calculer l’impôt. Vous restez en franchise de TVA tant que vous ne dépassez pas les seuils mentionnés plus haut.
Le ticket de caisse doit comporter les mentions légales habituelles (numéro SIRET, date, montant, numéro de ticket) plus la mention de franchise de TVA. Vous n’avez pas l’obligation de tenir une comptabilité d’engagement, mais vous devez conserver un livre des recettes (encaissements chronologiques) et, si vous vendez des marchandises, un registre des achats.
Limites : dès que vous dépassez le seuil de franchise ou que vous optez volontairement pour la TVA (pour récupérer la TVA sur vos achats de stock, par exemple), vous sortez du régime micro. Vous passez alors au régime réel simplifié ou normal, avec obligation de tenir une comptabilité complète et de déclarer la TVA.
Passage au réel : TVA, HT/TTC et comptabilité
En entreprise individuelle au réel (EI), EURL ou SASI, vous êtes assujetti à la TVA dès le premier euro, sauf si vous demandez expressément à bénéficier de la franchise en base (possible sous les seuils).
Une fois assujetti à la TVA, vous devez :
- Afficher vos prix TTC au public (obligation légale pour la vente au consommateur).
- Facturer la TVA : ticket ou facture avec le détail HT, taux de TVA (20 % en général pour la réparation et les accessoires, 20 % également pour les téléphones reconditionnés vendus au détail), montant de TVA et total TTC.
- Déclarer et reverser la TVA collectée, mensuellement ou trimestriellement selon votre régime.
- Tenir une comptabilité d’engagement : journal des ventes, journal des achats, grand livre, balance. Vous devez produire un fichier des écritures comptables (FEC) en cas de contrôle.
Conséquence pour la caisse : votre logiciel de caisse pour la téléphonie doit calculer et afficher la TVA ligne par ligne, totaliser la TVA collectée, et générer un fichier FEC conforme. Le Z de caisse quotidien doit ventiler les montants HT, TVA et TTC. Les tickets et factures doivent être numérotés, horodatés, chaînés et inaltérables (obligation depuis 2018).
TVA sur la marge : cas du rachat et du reconditionné
Si vous rachetez des téléphones d’occasion à des particuliers pour les revendre reconditionnés, vous pouvez appliquer le régime de la TVA sur la marge. Ce régime ne taxe que la différence entre votre prix de vente HT et votre prix d’achat HT, et non le prix de vente total.
Vous avez le choix entre deux méthodes (à vérifier auprès de votre expert-comptable) :
- Globale : vous calculez la marge globale sur une période (trimestre, année) et déclarez la TVA sur cette marge totale.
- Bien par bien : vous calculez la TVA sur la marge de chaque appareil vendu.
Dans les deux cas, la facture ou le ticket doit porter la mention « TVA sur la marge – Biens d’occasion – Articles 297 A et suivants du CGI ». Le montant de TVA n’apparaît pas en détail sur le document remis au client.
Conséquence pour la caisse : vous devez enregistrer le prix de rachat de chaque appareil, suivre son coût de revient (rachat + pièces + main-d'œuvre de reconditionnement), et appliquer le bon régime de TVA à la revente. Un logiciel adapté calcule automatiquement la marge et insère la mention légale sur la facture.
Changement de statut en cours d’année : attention au paramétrage
Vous pouvez passer de la franchise en base à l’assujettissement à la TVA en cours d’année, soit parce que vous dépassez les seuils, soit par option volontaire. Ce basculement impose de modifier le paramétrage de votre caisse à une date précise.
À partir de cette date, vous devez :
- Activer le calcul de TVA sur toutes les ventes.
- Retirer la mention de franchise de TVA des tickets.
- Tenir une comptabilité complète et produire des clôtures de caisse conformes.
Si vous utilisez encore un tableur Excel pour gérer votre atelier, ce changement devient vite complexe : vous devez reprendre toutes vos formules, vérifier la cohérence des totaux, et vous assurer que vos documents respectent les obligations légales. Un logiciel de caisse moderne bascule d’un régime à l’autre en quelques clics, sans risque d’erreur.
Impact sur les prix affichés et la communication
En franchise de TVA, vos prix sont souvent plus attractifs puisque vous ne collectez pas de TVA. Mais vous ne récupérez pas non plus la TVA sur vos achats, ce qui peut réduire votre marge nette, surtout si vous achetez beaucoup de pièces détachées.
Une fois assujetti, vous récupérez la TVA sur vos achats, mais vos prix TTC augmentent mécaniquement (puisque vous ajoutez 20 % de TVA). Vous devez alors ajuster votre grille tarifaire pour rester compétitif, ou accepter une baisse de marge brute.
Certains réparateurs choisissent d’opter pour la TVA dès le départ, même sous les seuils, pour récupérer la TVA sur le stock initial et les investissements (matériel, aménagement de boutique). Cette décision se discute avec votre comptable, en fonction de votre volume d’achats et de votre clientèle (particuliers ou professionnels).
Comment Talia10 gère les différents régimes
Talia10 permet de paramétrer votre boutique selon votre statut juridique et votre régime de TVA. Vous activez ou désactivez la TVA en un clic, et le logiciel adapte automatiquement les tickets, factures et rapports.
- Franchise en base : la mention « TVA non applicable, article 293 B du CGI » s’inscrit sur chaque document. Les montants sont affichés TTC uniquement.
- Assujetti à la TVA : calcul ligne par ligne, ventilation HT/TVA/TTC, Z de caisse avec totaux de TVA collectée, export FEC conforme pour votre comptable.
- TVA sur la marge : enregistrement du prix de rachat, calcul automatique de la marge, mention légale insérée sur la facture, choix entre méthode globale ou bien par bien.
Le passage d’un régime à l’autre se fait dans les paramètres de la boutique, avec effet immédiat sur les ventes suivantes. Les ventes antérieures restent archivées avec leur régime d’origine, pour garantir la traçabilité.
Si vous cherchez à comparer les solutions du marché, l’article Combien coûte un logiciel de caisse pour réparateur de téléphone en 2026 ? détaille les fonctionnalités comptables à vérifier avant de choisir.
Essayer Talia10
Vous souhaitez tester le paramétrage de votre régime de TVA et la génération de documents conformes ? Talia10 propose un essai gratuit de 14 jours, sans carte bancaire, avec accès à tous les modules de l’offre Pro. Vous configurez votre boutique, créez quelques dossiers de réparation et éditez vos premiers tickets pour vérifier que tout correspond à vos obligations.
Questions fréquentes
Puis-je rester en franchise de TVA si je dépasse le seuil une seule année ?
Un dépassement ponctuel peut être toléré dans certaines limites (seuil de tolérance), mais vous devez facturer la TVA dès le premier jour du mois de dépassement. Consultez votre expert-comptable pour sécuriser votre situation.
La TVA sur la marge s’applique-t-elle aussi aux accessoires d’occasion ?
Oui, si vous rachetez des accessoires d’occasion à des particuliers pour les revendre. En revanche, les accessoires neufs achetés auprès de fournisseurs professionnels relèvent du régime normal de TVA.
Mon logiciel de caisse doit-il changer si je passe de micro-entreprise à SASU ?
Le logiciel reste le même, mais vous devez activer le calcul de TVA, la comptabilité d’engagement et l’export FEC. Vérifiez que votre solution propose ces fonctions avant de changer de statut.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


