
Retours, avoirs et remboursements : la procédure propre en caisse
Conditions de retour, choix entre avoir et remboursement, traçabilité comptable et impact sur la TVA : comment gérer les retours clients sans perdre le fil.
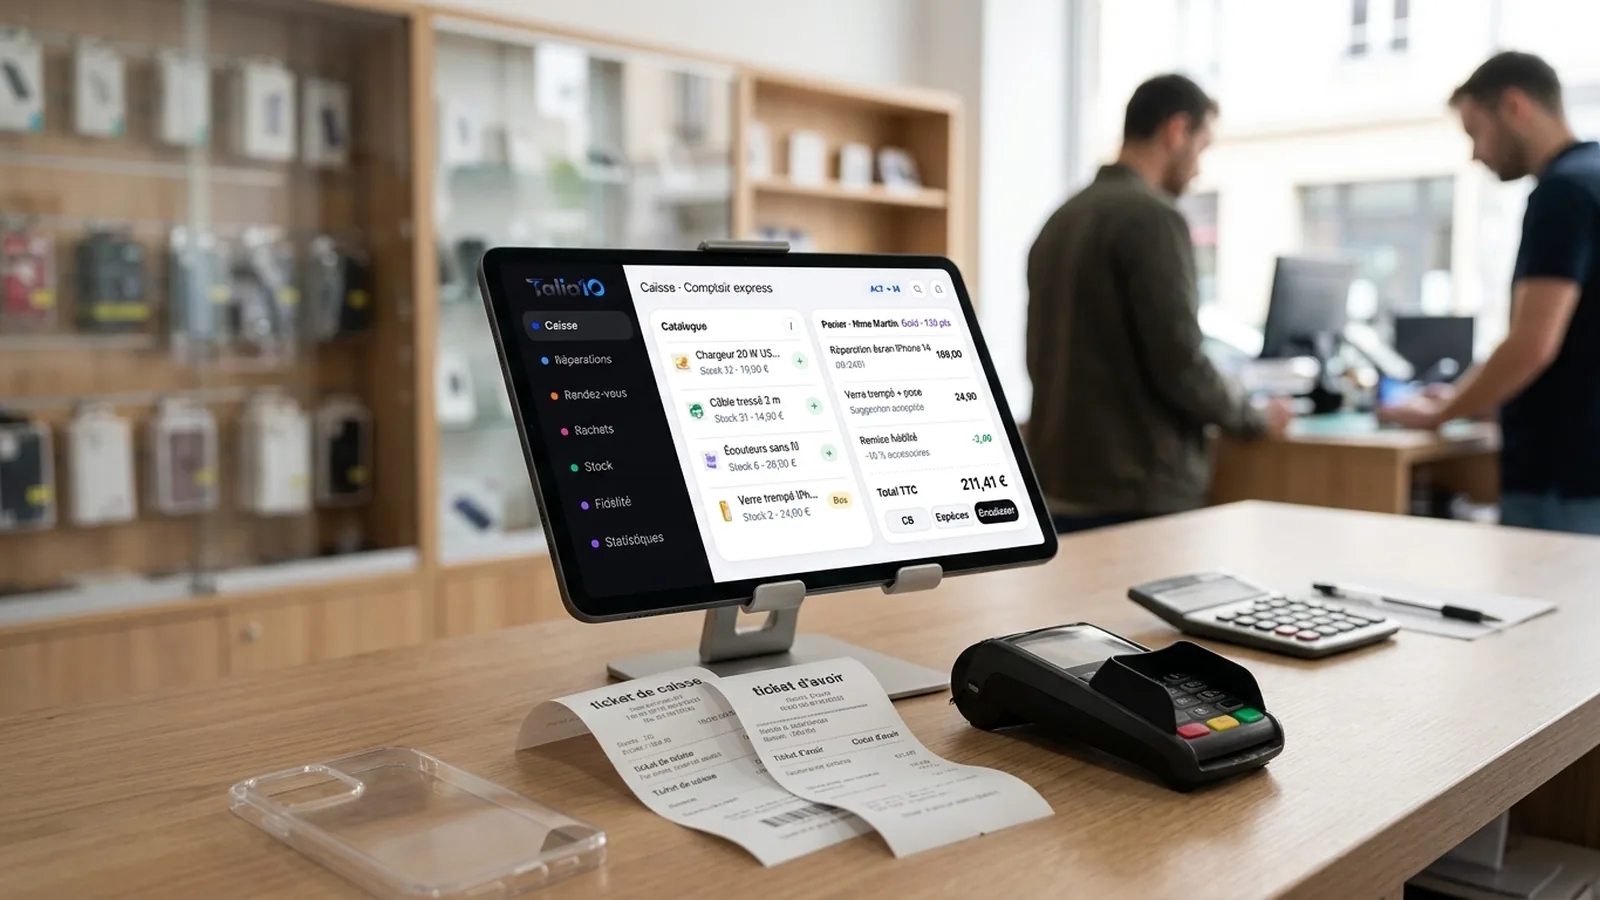
Un client revient avec un câble défectueux, une coque qui ne convient pas ou un appareil reconditionné qui ne démarre plus. Vous devez rembourser, échanger ou proposer un avoir. La décision paraît simple, mais elle engage votre trésorerie, votre comptabilité et votre conformité fiscale. Une procédure claire vous protège et rassure le client.
Cet article détaille les étapes d’un retour en caisse, les différences entre avoir et remboursement, et les obligations de traçabilité pour rester conforme.
Conditions de retour : ce que dit la loi, ce que vous décidez
Le droit de rétractation de 14 jours s’applique aux ventes à distance et hors établissement. En boutique, vous n’êtes pas tenu de reprendre un produit si le client change d’avis. C’est un geste commercial.
Vous pouvez définir vos propres règles : délai (7 jours, 14 jours), état du produit (emballage intact, étiquettes présentes), exclusions (accessoires personnalisés, pièces détachées, coques sur mesure). L’essentiel est de les afficher clairement, sur un panneau en boutique ou au dos du ticket.
Pour les produits défectueux, la garantie légale de conformité s’applique : deux ans à compter de la livraison. Le client peut demander réparation, remplacement, réduction du prix ou remboursement. Vous devez pouvoir retrouver la vente d’origine pour vérifier la date et les conditions.
Avoir ou remboursement : quelle différence pour votre caisse
L’avoir est un bon d’achat interne. Vous créditez le compte du client d’un montant qu’il pourra utiliser lors d’un prochain passage. Avantage : vous conservez la trésorerie et fidélisez le client. Inconvénient : vous devez suivre les avoirs en cours, leur validité et leur utilisation partielle ou totale.
Le remboursement restitue l’argent au client, en espèces, par virement ou par annulation de la transaction carte bancaire. Avantage : le dossier est soldé immédiatement. Inconvénient : impact sur la trésorerie et nécessité d’enregistrer un mouvement de sortie de caisse.
Dans les deux cas, vous devez annuler ou corriger la vente initiale pour que la TVA collectée soit ajustée. Un avoir non tracé ou un remboursement sans justificatif expose votre comptabilité à un redressement.
Traçabilité : le ticket d’avoir et le lien avec la vente d’origine
Chaque avoir ou remboursement doit être documenté par un ticket ou une facture d’avoir. Ce document porte un numéro unique, une date, le montant TTC et la référence de la vente d’origine. Il annule ou réduit la TVA collectée sur la vente initiale.
Votre logiciel de caisse pour boutique de téléphonie doit enregistrer ce mouvement dans le journal des ventes et le Z de caisse. Le lien entre la vente et l’avoir garantit la cohérence du fichier des écritures comptables (FEC) en cas de contrôle.
Si vous travaillez encore sur tableur, vous devez créer une ligne d’annulation manuelle, reporter le montant dans le journal de caisse et archiver le justificatif. C’est source d’erreur et de perte de temps, comme le montre l’article Excel ou logiciel de caisse ?.
Impact sur la TVA et la comptabilité
Un avoir réduit le chiffre d’affaires TTC et la TVA collectée de la période. Si la vente initiale date d’un mois précédent déjà déclaré, l’avoir vient diminuer la TVA du mois en cours. Votre expert-comptable ou votre logiciel de caisse doit pouvoir isoler ces mouvements pour la déclaration CA3 ou CA12.
Pour le rachat avec TVA sur la marge, l’avoir sur un appareil revendu doit être traité avec soin : il peut impacter le calcul de la marge globale ou de la marge unitaire, selon le régime que vous avez choisi. À vérifier avec votre comptable.
Le Z de caisse de fin de journée doit inclure le total des avoirs et remboursements, distinct des ventes. Cela permet de réconcilier le fond de caisse réel avec le journal des encaissements.
Procédure type au comptoir
- Vérifier la vente d’origine : retrouvez le ticket ou la facture, contrôlez la date, le montant et les conditions de retour.
- Constater l’état du produit : emballage, accessoires, traces d’usage. Notez les réserves si nécessaire.
- Choisir la solution : avoir, remboursement, échange. Proposez l’avoir en premier si votre politique le permet.
- Éditer le document : ticket d’avoir ou facture d’avoir, avec référence à la vente initiale, montant TTC et signature du client si vous le souhaitez.
- Enregistrer le mouvement : dans le journal de caisse, le Z du jour et le compte client si vous gérez les avoirs nominatifs.
- Archiver : ticket d’origine et avoir ensemble, pour faciliter les contrôles ultérieurs.
Si vous gérez un atelier de réparation, cette rigueur rejoint celle que vous appliquez pour mesurer la productivité : tracer chaque opération, quantifier les retours et identifier les causes récurrentes.
Retours sur réparations : un cas particulier
Un client revient parce que la vitre tactile ne répond plus ou que le problème persiste. Vous devez reprendre le dossier de réparation, vérifier la garantie (pièce et main-d'œuvre) et décider : reprise gratuite, échange de pièce, remboursement partiel ou total.
La traçabilité est encore plus importante : photos avant/après, pièces utilisées, tests effectués, signature du client. Un logiciel de caisse pour la téléphonie en France relie automatiquement la vente de la réparation au dossier d’atelier, ce qui facilite la gestion de la garantie et l’édition de l’avoir.
Comment Talia10 gère les avoirs et remboursements
Talia10 enregistre chaque avoir ou remboursement depuis l’omnibarre de caisse. Vous scannez le ticket d’origine ou retrouvez la vente par client, puis créez un avoir total ou partiel. Le ticket d’avoir porte un numéro unique, la référence de la vente initiale et la mention légale obligatoire.
Le montant de l’avoir est crédité sur le compte du client. Il apparaît dans la fiche client et peut être utilisé en un clic lors du prochain passage, en totalité ou en partie. Le solde restant est conservé.
Le journal des ventes enregistre l’avoir avec un montant négatif, horodaté et chaîné. Le Z de caisse affiche le total des avoirs du jour, distinct du chiffre d’affaires brut. L’export FEC inclut ces mouvements avec leur lien vers la vente d’origine, ce qui garantit la conformité en cas de contrôle.
Pour les réparations, l’avoir est automatiquement relié au dossier d’atelier. Vous retrouvez l’historique complet : prise en charge, pièces utilisées, photos, signature, puis l’avoir et sa justification. Le SMS de clôture peut être renvoyé avec la mention de l’avoir.
Essayer Talia10
Vous souhaitez tracer vos avoirs, remboursements et retours sans multiplier les tableaux ? Testez Talia10 en essai gratuit 14 jours, sans carte bancaire, avec toutes les fonctions de caisse, d’atelier et de comptabilité.
Questions fréquentes
Suis-je obligé de reprendre un produit vendu en boutique ?
Non, sauf vente à distance ou défaut de conformité. En boutique, la reprise sur simple changement d’avis est un geste commercial. Vous définissez vos propres conditions de retour.
Un avoir doit-il porter un numéro unique comme une facture ?
Oui. Chaque avoir ou remboursement doit être enregistré dans le journal des ventes avec un numéro, une date et la référence de la vente d’origine pour la traçabilité fiscale.
Comment l’avoir impacte-t-il ma déclaration de TVA ?
L’avoir réduit le chiffre d’affaires TTC et la TVA collectée de la période en cours, même si la vente initiale date d’un mois précédent. Votre comptable ou votre logiciel doit isoler ces mouvements.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


