
Vendre une protection ou garantie étendue en boutique : formules, franchises, sinistres
Construire une offre de protection pour smartphones, gérer les franchises, traiter les sinistres et générer un revenu récurrent : les points clés pour votre boutique.
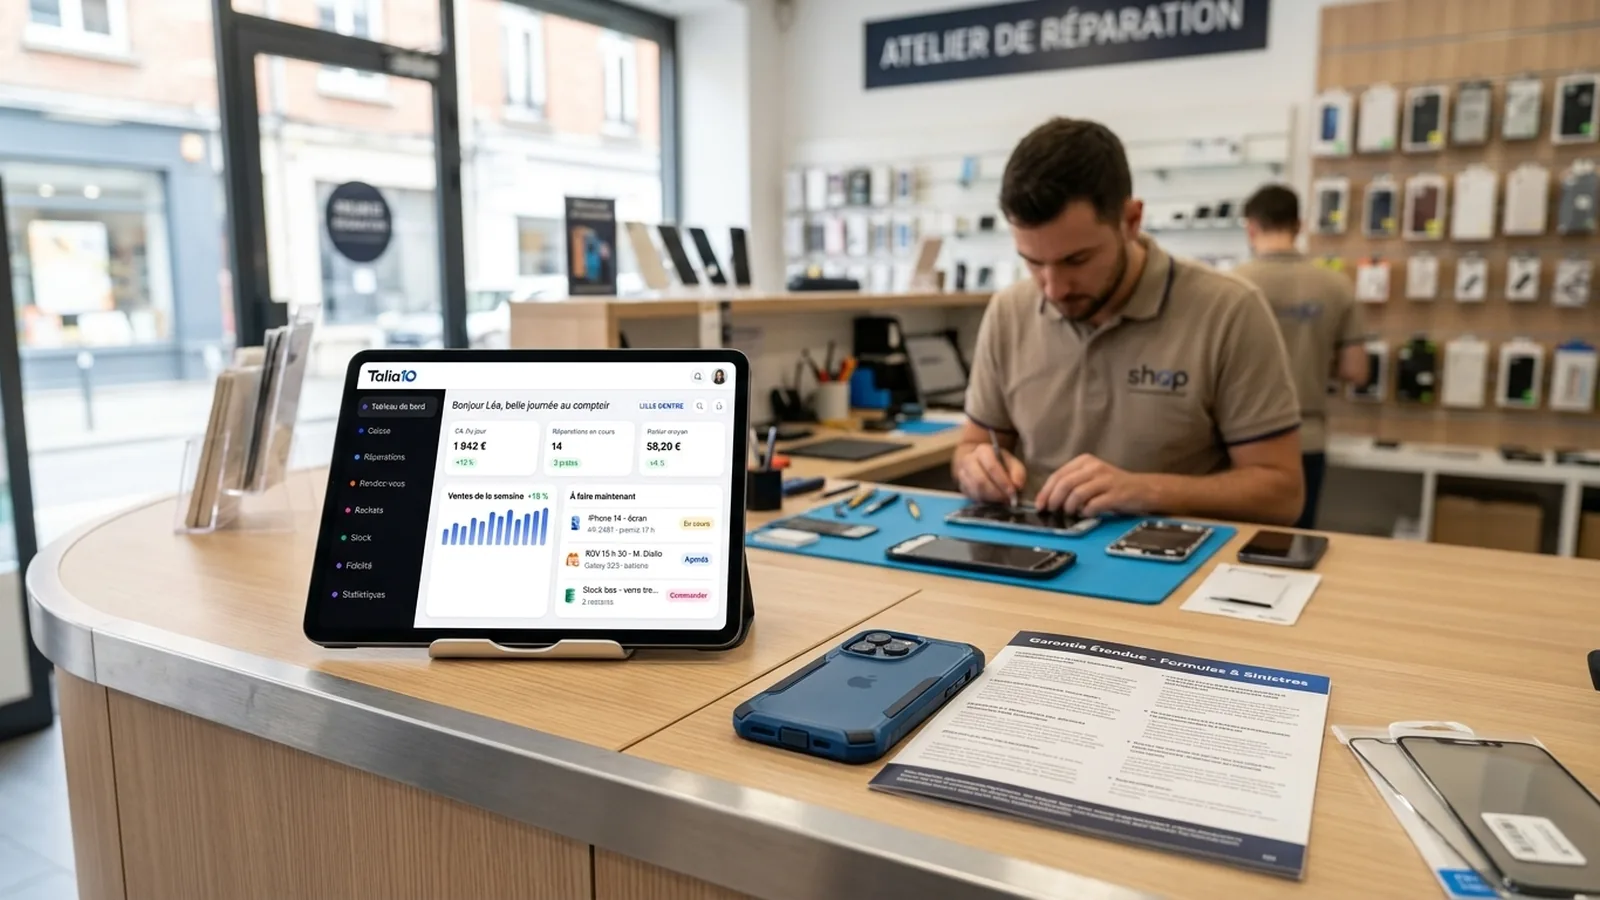
Vendre une protection ou une garantie étendue sur les smartphones, c’est ajouter une ligne de revenu récurrent à votre boutique. C’est aussi rassurer vos clients, fidéliser et simplifier la gestion des sinistres. Mais pour que l’offre soit rentable et claire, il faut structurer les formules, fixer les franchises et relier chaque sinistre au dossier du client.
Pourquoi proposer une protection en boutique
La garantie légale couvre les défauts de conformité, pas la casse accidentelle. Vos clients le savent : un écran brisé, un téléphone tombé dans l’eau, ce n’est pas pris en charge. Une protection payante comble ce vide.
Vous créez un service supplémentaire, vous générez un revenu mensuel ou annuel prévisible, et vous gardez le client dans votre boutique en cas de problème. Vous maîtrisez le parcours du sinistre, de la déclaration à la réparation, sans passer par un tiers.
Concevoir vos formules de protection
Commencez par définir ce que vous couvrez : casse d’écran, oxydation, panne hors garantie, vol (attention, le vol nécessite un dépôt de plainte et une gestion administrative plus lourde). Beaucoup de boutiques se concentrent sur la casse et l’oxydation, les sinistres les plus fréquents et les plus simples à traiter.
Ensuite, fixez la durée : 12 mois ou 24 mois. Un abonnement mensuel facilite le renouvellement automatique, un paiement unique simplifie la vente au comptoir. Les deux modèles coexistent, selon votre clientèle.
Déterminez le nombre de sinistres couverts par an : un, deux, ou illimité. Illimité attire, mais augmente votre risque. Un ou deux sinistres par an reste raisonnable pour la majorité des utilisateurs. Pensez aussi à segmenter par gamme d’appareil : une formule pour les smartphones d’entrée de gamme, une autre pour le haut de gamme.
Fixer la franchise
La franchise, c’est la somme que le client paie lors du sinistre. Elle limite les abus et couvre une partie de votre coût de réparation. Sans franchise, vous risquez de voir revenir le même client plusieurs fois par an.
Une franchise entre 20 € et 50 € est courante pour un écran, entre 30 € et 80 € pour une oxydation. Elle doit rester inférieure au prix public de la réparation, sinon l’offre perd son intérêt. Affichez la franchise clairement dans le contrat et sur votre grille tarifaire, pour éviter toute surprise.
Certains réparateurs proposent une franchise dégressive : 30 € au premier sinistre, 50 € au deuxième. D’autres suppriment la franchise si le client souscrit un abonnement premium. À vous de tester ce qui fonctionne dans votre boutique.
Gérer les sinistres et les relier au dossier client
Quand un client déclare un sinistre, vous devez vérifier qu’il est bien couvert, que la protection est active et que le nombre de sinistres autorisés n’est pas dépassé. Ensuite, vous ouvrez un dossier de réparation, vous encaissez la franchise, et vous traitez l’appareil comme n’importe quelle intervention.
L’idéal : relier automatiquement le sinistre au contrat de protection et au dossier de réparation. Vous voyez d’un coup d'œil l’historique du client, les sinistres déjà utilisés, la date de fin de couverture. Vous évitez les erreurs, les litiges, et vous gagnez du temps au comptoir.
Archivez chaque sinistre : date, motif, franchise encaissée, pièce remplacée. Ces données vous servent pour ajuster vos formules, identifier les appareils à risque, et justifier vos décisions en cas de contestation.
Renouvellement et revenu récurrent
Un abonnement mensuel par carte bancaire, c’est un revenu qui tombe chaque mois sans action de votre part. Vous pouvez utiliser un outil de paiement récurrent (Stripe, par exemple) pour automatiser le prélèvement et envoyer un reçu au client. Si vous préférez l’encaissement en boutique, prévoyez un rappel avant l’échéance pour proposer le renouvellement.
Le renouvellement automatique fidélise : le client reste couvert, vous restez son interlocuteur. Pensez à envoyer un e-mail ou un SMS quelques jours avant la fin de la période, avec un lien pour prolonger ou modifier la formule. Un client satisfait renouvelle sans hésiter.
Si vous proposez un paiement unique annuel, relancez le client un mois avant la fin. Offrez une réduction pour un renouvellement anticipé, ou proposez un passage en abonnement mensuel pour lisser le coût. L’objectif : ne jamais laisser un client sans couverture par oubli.
Pour aller plus loin sur les abonnements et les services récurrents, vous pouvez consulter notre article Abonnements et services récurrents en boutique : protection, entretien, B2B.
Cadre juridique et transparence
Une protection vendue en boutique est un contrat de service. Vous devez remettre au client un document écrit qui précise : la durée, les garanties couvertes, les exclusions, le montant de la franchise, le nombre de sinistres, les modalités de résiliation.
Indiquez clairement ce qui n’est pas couvert : dommages intentionnels, panne due à une modification logicielle, appareil déjà endommagé au moment de la souscription. Faites signer le client, ou conservez une trace de son acceptation si la souscription se fait en ligne.
Au moment où nous écrivons, la vente de garanties ou de protections n’est pas soumise à un agrément d’assurance si vous intervenez vous-même (vous réparez avec vos pièces, dans votre atelier). Si vous sous-traitez le risque à un assureur, les règles changent : vérifiez auprès de votre expert-comptable ou d’un conseil juridique.
Lien avec la garantie commerciale sur le reconditionné
Si vous vendez des smartphones reconditionnés, vous offrez déjà une garantie commerciale de 6, 12 ou 24 mois. La protection payante vient en complément : elle couvre ce que la garantie commerciale exclut (casse, oxydation). Les deux contrats cohabitent, chacun avec son périmètre.
Vous pouvez proposer la protection dès la vente du reconditionné, ou quelques jours après par e-mail. Certains clients préfèrent attendre de voir comment ils manipulent l’appareil avant de souscrire. D’autres souscrivent immédiatement pour être tranquilles.
Pour plus de détails sur la garantie commerciale elle-même, consultez notre article Garantie commerciale sur le reconditionné : 6, 12 mois, extension payante ?.
Comment Talia10 gère la protection et les sinistres
Talia10 intègre un module dédié aux protections et garanties étendues. Vous créez vos formules (durée, franchise, nombre de sinistres, prix), vous les associez à une vente ou à un abonnement Stripe, et le logiciel suit automatiquement l’état de chaque contrat.
Quand un client déclare un sinistre, vous ouvrez un dossier de réparation directement depuis la fiche de protection. Le sinistre est relié au contrat, le compteur se met à jour, et vous voyez immédiatement combien de sinistres il reste. La franchise est encaissée en caisse, le tout est archivé dans l’historique du client.
Le renouvellement peut être automatique (abonnement Stripe) ou manuel (rappel avant échéance). Vous suivez le chiffre d’affaires récurrent, vous identifiez les contrats bientôt expirés, et vous relancez vos clients par e-mail ou SMS. L’ensemble s’intègre au logiciel de caisse et aux fonctionnalités de gestion d’atelier.
Essayer Talia10
Vous voulez tester la gestion des protections, des sinistres et des abonnements dans votre boutique ? Talia10 propose un essai gratuit de 14 jours, sans carte bancaire, pour explorer tous les modules depuis votre navigateur.
Questions fréquentes
Quelle franchise appliquer sur une protection smartphone ?
Entre 20 € et 50 € pour un écran, 30 € à 80 € pour une oxydation. La franchise doit rester inférieure au prix public de la réparation pour que l’offre garde son intérêt.
Combien de sinistres autoriser par an sur une protection ?
Un ou deux sinistres par an est un bon équilibre. Illimité attire, mais augmente le risque d’abus. Adaptez selon votre clientèle et votre expérience.
Faut-il un agrément pour vendre une protection en boutique ?
Si vous intervenez vous-même (réparation dans votre atelier), pas d’agrément nécessaire au moment où nous écrivons. Si vous sous-traitez le risque à un assureur, vérifiez auprès de votre expert-comptable.
Essayez Talia10 gratuitement
14 jours, sans carte bancaire. Caisse, atelier, reprise et fidélité dans un seul outil.


